
 By Mia
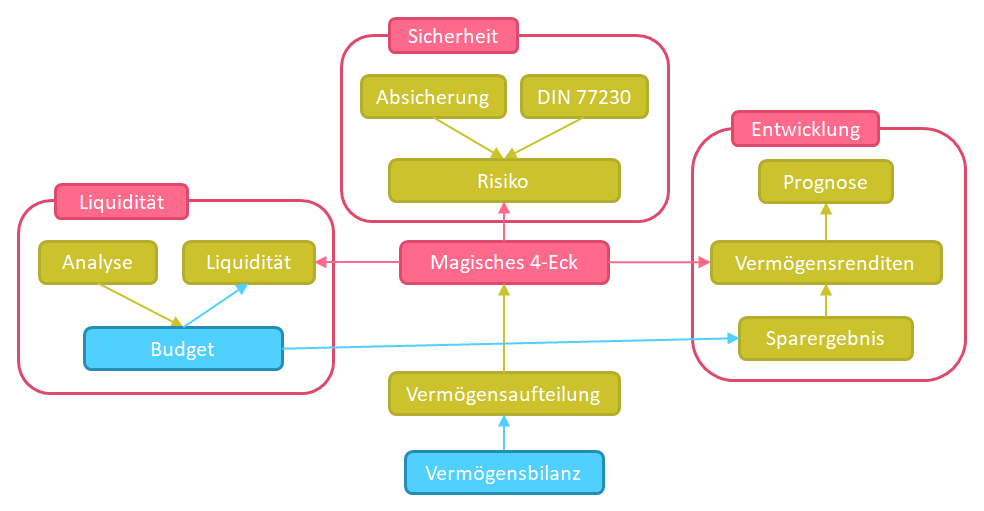
Die systematische Betrachtung der eigenen finanziellen Lage ist weit mehr als eine reine Bestandsaufnahme. Sie ist der Grundpfeiler für jede zukunftsgerichtete Finanzentscheidung, sowohl im privaten als auch im geschäftlichen Kontext. Aus meiner langjährigen Erfahrung im Finanzbereich weiß ich, dass eine fundierte Vermögensstruktur Analyse essenziell ist, um nicht nur den aktuellen Status Quo zu erfassen, sondern auch potenzielle Risiken frühzeitig zu erkennen und Chancen gezielt zu nutzen. Eine solche Analyse ermöglicht es, Schwachstellen zu identifizieren, die Liquidität zu bewerten und die Diversifikation des Vermögens kritisch zu hinterfragen. Nur wer seine Vermögensstruktur genau kennt, kann sie strategisch weiterentwickeln und an veränderte Lebens- oder Marktbedingungen anpassen.
Overview:
- Eine effektive Vermögensstruktur Analyse bildet die Basis für fundierte Finanzentscheidungen und langfristigen Erfolg.
- Sie deckt Schwachstellen auf, bewertet Liquidität und prüft die Diversifikation des Vermögens gründlich.
- Der Prozess umfasst die präzise Erfassung aller Vermögenswerte und Verbindlichkeiten, deren Kategorisierung und Bewertung.
- Wesentliche Kennzahlen wie Liquiditätsgrad, Verschuldungsgrad und Rentabilität werden zur umfassenden Bewertung herangezogen.
- Die Analyse hilft, Risiken zu minimieren und ungenutzte Potenziale in der Vermögensverteilung zu identifizieren.
- Ergebnisse werden genutzt, um eine strategische Neuausrichtung zu planen und langfristige finanzielle Ziele in DE zu erreichen.
- Eine regelmäßige Überprüfung und Anpassung der Vermögensstruktur ist entscheidend, um flexibel auf Marktveränderungen reagieren zu können.
Grundlagen und Bedeutung einer effektiven Vermögensstruktur Analyse
Die Durchführung einer effektiven Vermögensstruktur Analyse beginnt mit einem klaren Verständnis ihrer Notwendigkeit. Im Kern geht es darum, ein detailliertes Bild aller vorhandenen Vermögenswerte und aller bestehenden Verbindlichkeiten zu erstellen. Dieses Bild ist dynamisch und sollte regelmäßig aktualisiert werden, da sich Lebensumstände, Marktwerte und wirtschaftliche Rahmenbedingungen kontinuierlich ändern. Ich habe in meiner Praxis immer wieder festgestellt, dass viele Menschen zwar eine grobe Vorstellung von ihrem Vermögen haben, aber selten eine präzise Aufschlüsselung, die alle Komponenten berücksichtigt. Dazu gehören nicht nur offensichtliche Werte wie Bankguthaben und Immobilien, sondern auch weniger offensichtliche Posten wie Beteiligungen, Sammlungen, Betriebsvermögen und auch private Verbindlichkeiten.
Die Bedeutung dieser Analyse liegt darin, Transparenz zu schaffen. Nur mit Transparenz kann man fundierte Entscheidungen treffen. In Deutschland, einem Land mit einer komplexen Wirtschaftsstruktur, ist es unerlässlich, die eigene Vermögensposition klar zu definieren, um beispielsweise auf steuerliche Änderungen oder Zinsschwankungen reagieren zu können. Eine gut durchgeführte Vermögensstruktur Analyse offenbart nicht nur, was man besitzt und schuldet, sondern auch, wie das Vermögen verteilt ist – ist es liquiditätsstark oder eher gebunden? Ist es ausreichend diversifiziert oder gibt es Klumpenrisiken, die bei einem Markteinbruch zu erheblichen Verlusten führen könnten? Diese Erkenntnisse sind Gold wert für jeden, der finanzielle Stabilität anstrebt und sein Vermögen zukunftssicher gestalten möchte.
Praktische Schritte zur Durchführung einer Vermögensstruktur Analyse
Die praktische Durchführung einer Vermögensstruktur Analyse erfordert einen methodischen Ansatz. Der erste Schritt ist stets die vollständige Datenerfassung. Dies bedeutet, alle relevanten Dokumente und Informationen zusammenzutragen: Kontoauszüge, Wertpapierdepot-Auszüge, Grundbuchauszüge, Kreditverträge, Versicherungsunterlagen und Bilanzen (falls Unternehmensvermögen betroffen ist). Eine vollständige und exakte Erfassung ist entscheidend, denn Fehler hier können die gesamte Analyse verfälschen.
Im nächsten Schritt erfolgt die Kategorisierung. Ich empfehle eine Unterteilung in verschiedene Asset-Klassen:
- Liquide Mittel: Girokonten, Tagesgeld, Sparbücher.
- Finanzvermögen: Aktien, Anleihen, Fonds, ETFs, Derivate.
- Sachvermögen: Immobilien (selbstgenutzt, vermietet), Edelmetalle, Kunst, Sammlungen, Fahrzeuge.
- Betriebsvermögen: Anteile an Unternehmen, Geschäftsausstattung.
- Forderungen: Private Darlehen, ausstehende Zahlungen.
Gleichzeitig müssen alle Verbindlichkeiten präzise erfasst und kategorisiert werden:
- Kurzfristige Verbindlichkeiten: Kreditkarten, Überziehungskredite.
- Mittelfristige Verbindlichkeiten: Konsumentenkredite, Autokredite.
- Langfristige Verbindlichkeiten: Hypothekendarlehen, größere Investitionskredite.
Anschließend folgt die Bewertung. Hier ist es wichtig, realistische Marktwerte anzusetzen, insbesondere bei illiquiden Vermögenswerten wie Immobilien oder Unternehmensbeteiligungen. Bei Wertpapieren ist der aktuelle Kurswert maßgeblich. Bei Verbindlichkeiten sind die Restschulden zu berücksichtigen. Nachdem alle Werte erfasst, kategorisiert und bewertet wurden, kann die eigentliche Analyse beginnen, die uns zu wichtigen Kennzahlen und Rückschlüssen führt.
Wesentliche Kennzahlen und Aspekte der Vermögensstruktur Analyse
Um eine fundierte Vermögensstruktur Analyse vorzunehmen, konzentriere ich mich auf mehrere Schlüsselkennzahlen und Aspekte, die Aufschluss über die Gesundheit und das Potenzial des Vermögens geben.
- Liquiditätsgrad: Diese Kennzahl zeigt an, wie schnell Vermögenswerte in Bargeld umgewandelt werden können, um kurzfristige Verpflichtungen zu decken. Ein gesunder Liquiditätsgrad ist entscheidend für die Handlungsfähigkeit und zur Vermeidung von Engpässen. Ich prüfe hier nicht nur die direkten liquiden Mittel, sondern auch Wertpapiere, die schnell veräußert werden können.
- Verschuldungsgrad: Das Verhältnis von Eigenkapital zu Fremdkapital gibt Auskunft über die finanzielle Stabilität und Unabhängigkeit. Ein hoher Verschuldungsgrad kann ein Indikator für ein erhöhtes Risiko sein, insbesondere bei steigenden Zinsen, wie wir sie in der jüngeren Vergangenheit auch in der DE-Wirtschaft erlebt haben.
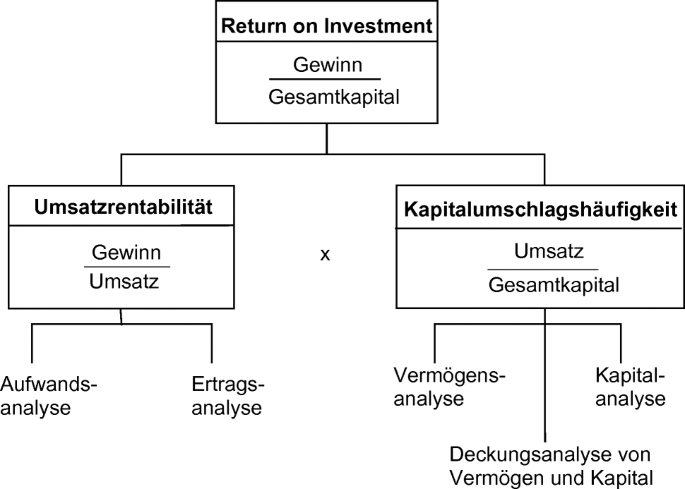
- Rentabilität: Hier betrachten wir die Erträge, die das Vermögen generiert, im Verhältnis zum eingesetzten Kapital. Dies hilft zu erkennen, welche Vermögensbestandteile gute Renditen liefern und wo eventuell Optimierungsbedarf besteht.
- Diversifikation: Ein kritischer Aspekt ist die Streuung des Vermögens über verschiedene Anlageklassen, Regionen und Branchen hinweg. Eine unzureichende Diversifikation erhöht das Risiko von Klumpenrisiken, bei denen der Wert des Gesamtvermögens stark von der Entwicklung einzelner Positionen abhängt. Ich achte darauf, ob das Portfolio breit genug aufgestellt ist, um Marktschwankungen abzufedern.
- Risikoprofil: Jedes Vermögen ist mit Risiken verbunden. Die Analyse bewertet, ob das aktuelle Risikoprofil des Vermögens mit der persönlichen Risikobereitschaft und den finanziellen Zielen übereinstimmt. Sind die Anlageschwerpunkte zu aggressiv oder zu konservativ?
- Steuerliche Optimierung: In Deutschland spielen steuerliche Aspekte eine erhebliche Rolle. Die Analyse sollte auch prüfen, ob die Vermögensstruktur steuerlich effizient gestaltet ist, um unnötige Belastungen zu vermeiden.
Diese Kennzahlen ermöglichen es mir, ein ganzheitliches Bild der Vermögenssituation zu zeichnen und konkrete Empfehlungen für Anpassungen zu formulieren.
Ergebnisse der Vermögensstruktur Analyse für strategische Entscheidungen nutzen
Nachdem die Vermögensstruktur Analyse abgeschlossen ist und alle Kennzahlen vorliegen, geht es darum, die gewonnenen Erkenntnisse in konkrete strategische Entscheidungen zu überführen. Dies ist der eigentliche Mehrwert des gesamten Prozesses. Ich sehe es als meine Aufgabe, meinen Klienten auf Basis dieser Daten klare Handlungsempfehlungen zu geben.
Zunächst wird ein Soll-Zustand definiert. Wo möchte man in 5, 10 oder 20 Jahren stehen? Welche finanziellen Ziele verfolgt man – sei es die Altersvorsorge, der Kauf einer Immobilie, die Gründung eines Unternehmens oder die Sicherung der Familie? Die Analyse der Ist-Situation zeigt auf, wo man aktuell steht und welche Lücken oder Überschüsse es gibt.
Auf dieser Grundlage können Strategien entwickelt werden, um die Lücke zwischen Ist- und Soll-Zustand zu schließen. Dies könnte bedeuten:
- Reallokation von Assets: Umschichtung von unrentablen oder zu riskanten Anlagen in vielversprechendere Bereiche.
- Risikomanagement: Absicherung gegen identifizierte Risiken, beispielsweise durch Versicherungen oder eine stärkere Diversifikation.
- Schuldentilgung: Priorisierung der Rückzahlung hochverzinster Verbindlichkeiten.
- Liquiditätsmanagement: Optimierung der verfügbaren Mittel für unvorhergesehene Ausgaben oder Investitionschancen.
- Steuerstrategien: Anpassung der Struktur, um die Steuerlast im Einklang mit den gesetzlichen Vorgaben zu minimieren.
Es ist entscheidend, dass diese Entscheidungen nicht einmalig getroffen werden, sondern Teil eines fortlaufenden Prozesses sind. Die Finanzmärkte und die persönliche Lebenssituation sind ständig im Wandel. Daher empfehle ich eine regelmäßige Überprüfung und Anpassung der Vermögensstruktur. Mindestens einmal im Jahr, besser noch bei gravierenden Lebensereignissen wie Heirat, Geburt eines Kindes, Jobwechsel oder dem Kauf einer Immobilie, sollte eine erneute Vermögensstruktur Analyse durchgeführt werden. So stellen wir sicher, dass das Vermögen stets optimal auf die individuellen Bedürfnisse und Ziele abgestimmt ist und die finanzielle Zukunft aktiv und erfolgreich gestaltet wird.